Taksitle araba almak, peşin ödeme gücü olmayanlar ya da birikimini başka alanlarda değerlendirmek isteyenler için cazip bir yoldur. Ancak yalnızca aylık taksite bakılarak verilen kararlar, zamanla beklenmeyen masraflara ve uzayan bir borç yüküne dönüşebilir. Aşağıda, imza atmadan önce bilmeniz gereken ve çoğu zaman gözden kaçan yedi önemli detayı bulabilirsiniz.
1. Taksit tutarı değil, toplam geri ödeme esastır
Aylık ödemenin bütçenize uyması rahatlatıcıdır, ancak asıl bakmanız gereken rakam vade sonunda cebinizden çıkacak toplam tutardır. Düşük taksitler genellikle uzun vadelerle sunulur ve bu da toplam geri ödemeyi belirgin biçimde artırır. Sözleşmeyi imzalamadan önce toplam ödeme tutarını yazılı olarak öğrenin ve farklı seçeneklerle karşılaştırın.
2. Vade uzadıkça risk de artar
Uzun vade kısa vadede konfor sağlar, ama gelirinizin yıllar boyunca aynı kalacağının garantisi yoktur. İş değişikliği, beklenmeyen harcamalar ya da ekonomik dalgalanmalar uzun vadeli borcu yönetmeyi zorlaştırabilir. Ayrıca araç yaşlandıkça bakım ve onarım giderleri artar; taksitler sürerken bu masraflar da bütçenize eklenir. Bu yüzden ödeyebileceğiniz en kısa ve makul vadeyi seçmek daha sağlıklıdır.
3. Sözleşmedeki küçük maddeler büyük sonuçlar doğurur
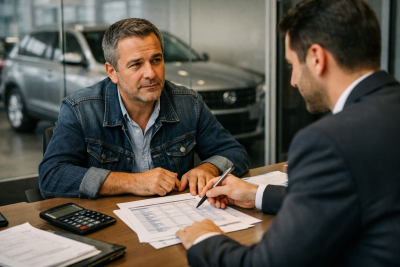
Taksitli satış sözleşmeleri çoğu zaman teknik bir dille yazılır. Aşağıdaki maddeleri mutlaka tek tek okuyun:
- Erken ödeme ve erken kapama koşulları
- Gecikme durumunda uygulanacak faiz ve yaptırımlar
- Cayma ve iptal koşulları
- Temerrüt (borcun ödenmemesi) hükümleri
Bazı sözleşmelerde erken kapama beklediğiniz avantajı sağlamayabilir. Anlamadığınız her maddeyi imzadan önce sorun; okunmadan atılan bir imza, ileride telafisi zor sorunlara yol açabilir.
4. Araç üzerindeki rehin ve devir kısıtlamaları
Kredili ya da taksitli alınan araçların çoğunda borç bitene kadar rehin bulunur. Rehin, aracı satmanızı veya devretmenizi sınırlayabilir. İleride aracı değiştirmeyi düşünüyorsanız, rehnin hangi koşullarda ve nasıl kaldırılacağını, borç bitmeden satış yapılıp yapılamayacağını önceden netleştirin.
5. Ekspertiz ve araç geçmişi hayati önem taşır
Ödeme kolaylığı, aracın teknik durumunu ikinci plana atmamalıdır. Taksitle aldığınız bir aracın da ayrıntılı bir ekspertiz raporu olmalıdır. Hasar geçmişi, değişen ve boyalı parçalar, mekanik durum bilinmeden yapılan alımlar, taksitlerin üzerine bir de yüksek onarım masrafı eklenmesine neden olabilir. Fiyatı uygun görünen bir araçtaki gizli kusur, toplam maliyeti kolayca katlayabilir.
6. Sigorta ve ek masraflar çoğu zaman hesaba katılmaz
Taksit planı yapılırken kasko, trafik sigortası, vergi, bakım ve işlem masrafları sıklıkla unutulur. Bu kalemler aylık bütçenizi ciddi biçimde etkileyebilir. Örneğin Ünsan Otomotiv’de senetle ve kredili alımlarda kasko ile kredi koruma sigortası zorunludur ve işlem masrafları alıcıya aittir. Satın almadan önce tüm yan giderlerin yazılı bir dökümünü isteyin.
7. Satıcının güvenilirliği en az fiyat kadar önemlidir
Taksitli satış yapan galerinin geçmişi, kurumsal yapısı ve şeffaflığı kararınızda belirleyici olmalıdır. Sorulara net cevap vermeyen ya da sözleşme ayrıntılarını geçiştiren satıcılardan uzak durun. Güvenilir bir satıcı yalnızca aracı satmaz; ödeme planını, masrafları ve aracın durumunu açıkça paylaşır, süreç boyunca sizi bilgilendirir.
Sonuç: Bütün tabloya bakın
Taksitle araba almak doğru planlandığında büyük bir kolaylık sağlar; ayrıntılar bilinmeden hareket edildiğinde ise avantaj kolayca dezavantaja dönüşür. Aylık taksit yerine toplam maliyete odaklanın, sözleşmeyi dikkatle okuyun ve ekspertiz raporlu araçlar sunan güvenilir bir satıcıyla çalışın. Seçenekleri karşılaştırmak için ödeme seçenekleri sayfasına göz atabilirsiniz.