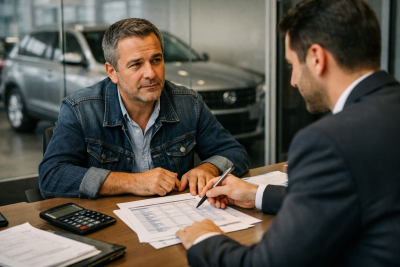
Kasko, yasal olarak zorunlu bir sigorta değildir; Türkiye'de araç sahipleri için zorunlu olan sigorta, zorunlu trafik sigortasıdır. Ancak senetle araç alımlarında satıcı firma veya finansman kurumu, kendi riskini güvenceye almak için kaskoyu sözleşmeye şart olarak ekleyebilir. Bu nedenle senetle araba alıyorsanız "yasal zorunluluk" ile "sözleşme şartı" arasındaki farkı bilmeniz önemlidir.
Senetle araç alımında kasko neden gündeme gelir?
Senetle araç alımı, temelde vadeli bir satış sözleşmesidir. Araç alıcının adına tescil edilir ve aracı siz kullanırsınız; ancak borcun tamamı ödenene kadar satıcı ya da finansman kurumu alacağını güvenceye almak ister. Bu amaçla araç üzerine çoğu zaman rehin konur ve borç kapanana kadar bu kayıt devam eder.
Böyle bir durumda araçta meydana gelebilecek ağır bir hasar ya da hırsızlık, yalnızca sizi değil alacaklıyı da zarara uğratır. Kasko, bu tür zararları karşılayarak her iki tarafın riskini azaltır. Satıcının kaskoyu sözleşmeye şart olarak eklemesinin temel nedeni budur.
Yasal zorunluluk ile sözleşme şartı arasındaki fark
- Zorunlu trafik sigortası: Kanunen her araç için yaptırılması gereken sigortadır. Kazada karşı tarafa verdiğiniz zararları poliçe limitleri dâhilinde karşılar; kendi aracınızdaki hasarı karşılamaz.
- Kasko: İsteğe bağlı bir sigortadır. Poliçe kapsamına göre kaza, hırsızlık, yangın ve doğal afet gibi durumlarda kendi aracınızda oluşan hasarı karşılar.
Devlet sizi kasko yaptırmaya zorlamaz. Ancak senetle satış yapan bir firma, vadeli alımı kasko şartına bağlayabilir. Bu durumda kasko yasal değil, sözleşmeden doğan bir yükümlülük hâline gelir ve şartı yerine getirmeden satış gerçekleşmeyebilir.
Kasko yaptırmanın size faydası
Kasko çoğu zaman yalnızca satıcıyı korumak için istenen bir masraf gibi görülse de alıcı açısından da önemli bir güvencedir. Borcu devam eden bir araçta tam hasar, çalınma veya yangın gibi bir durum yaşandığını düşünün: Kasko yoksa hem aracınızı kaybeder hem de kalan senetleri ödemeye devam etmek zorunda kalırsınız.
Kasko bu riski büyük ölçüde ortadan kaldırır. Ayrıca kasko primleri çoğu zaman taksitle ödenebildiği için senetle araç almış biri açısından bütçeyi tek seferde zorlamayan bir çözüm sunar.
Kredi koruma sigortası nedir?
Senetli ve kredili alımlarda kaskonun yanında sık karşılaşılan bir diğer poliçe de kredi koruma sigortasıdır. Bu sigorta aracı değil, borcu güvence altına alır. Poliçede belirtilen durumların gerçekleşmesi hâlinde kalan borcun ödenmesine destek olarak hem alıcıyı hem de ailesini olası bir mali yükten korur.
Kasko aracınızı, kredi koruma sigortası ise ödeme planınızı korur. Bu iki poliçe birlikte, vadeli bir alımın en önemli risklerini karşılar.
Kasko primini neler belirler?
Kasko primi herkes için aynı değildir; poliçe fiyatı birçok etkene göre değişir. Teklif alırken şu unsurların primi doğrudan etkilediğini bilmek, size uygun poliçeyi seçmenizi kolaylaştırır:
- Aracın değeri, markası ve modeli: Kasko değeri yüksek ve parça maliyeti fazla olan araçların primi genellikle daha yüksektir.
- Aracın yaşı: Araç yaşı, hem kasko değerini hem de teminat koşullarını etkiler.
- Hasarsızlık indirimi: Önceki poliçelerinizde hasar kaydı yoksa indirimden yararlanabilirsiniz.
- Teminat kapsamı ve muafiyet: Ek teminatlar primi artırırken muafiyetli poliçeler daha uygun olabilir.
Birden fazla sigorta şirketinden teklif alıp yalnızca fiyatı değil, teminat kapsamını da karşılaştırmak en doğru yaklaşımdır.
Ünsan Otomotiv'de durum nedir?
Ünsan Otomotiv'de senetle ve kredili alımlarda kasko ve kredi koruma sigortası zorunludur. İşlem masrafları alıcıya aittir. 20'den fazla sigorta acenteliğimiz sayesinde kasko ve trafik sigortası poliçelerinizi galeride düzenleyebilir, farklı tekliflerden size uygun olanı seçebilirsiniz.
Senetle satışta 36 aya kadar vade imkânı sunulur; peşinat araç bedelinin %20'si kadardır ve kredi notunuza bakılmaz. Ödeme seçeneklerinin tamamını ödeme seçenekleri sayfamızda bulabilirsiniz.
Sözleşmeyi imzalamadan önce sorun
Senetle araç alırken sigorta konusunda şu soruların yanıtını önceden netleştirmenizi öneririz:
- Kasko zorunlu mu, zorunluysa hangi süre boyunca devam etmesi gerekiyor?
- Poliçe belirli bir sigorta şirketinden mi yaptırılmalı, yoksa seçim size mi ait?
- Poliçenin kapsamı neler, hangi durumlar teminat dışında kalıyor?
- Kredi koruma sigortası isteniyor mu ve neleri kapsıyor?
- Sigorta primleri taksit planına dâhil mi, yoksa ayrıca mı ödenecek?
- Poliçe yenilemesi her yıl kim tarafından takip edilecek?
Sonuç
Kasko, senetle araba alanlar için yasal bir zorunluluk değildir; ancak satıcı veya finansman kurumu tarafından sözleşmeye şart olarak eklenebilir. Bu nedenle sözleşmedeki sigorta maddelerini dikkatle okumak ve kasko şartlarını önceden netleştirmek büyük önem taşır. Borcu süren bir araçta kasko, sizi beklenmedik kayıplara karşı koruyan en önemli güvencedir; bu yüzden yalnızca "zorunlu mu?" diye değil, "gerekli mi?" diye de düşünmekte fayda var. Aklınıza takılan diğer sorular için sık sorulan sorular sayfamıza göz atabilirsiniz.