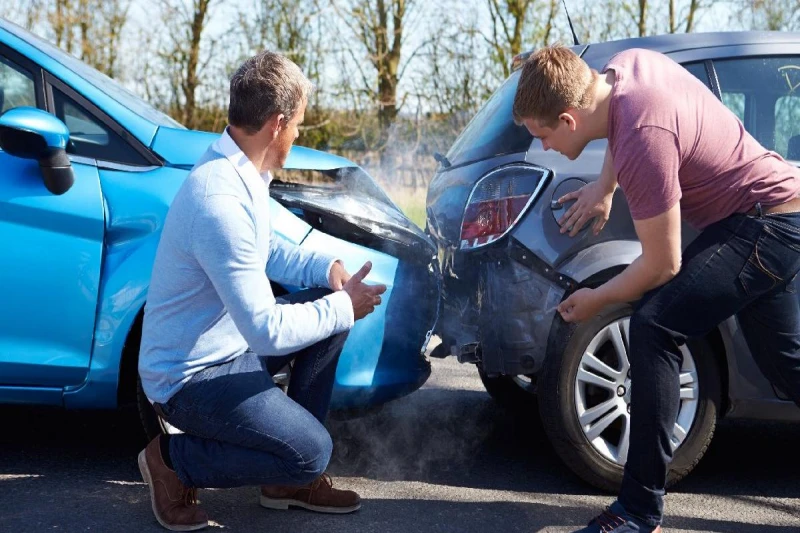
Kasko, aracınızın kaza, çalınma, yanma ve doğal afet gibi risklere karşı kendisini güvence altına alan isteğe bağlı bir sigortadır. Zorunlu trafik sigortasının karşılamadığı kendi araç hasarınızı üstlendiği için, beklenmedik ve yüksek onarım masraflarına karşı en etkili korumayı sağlar. Aşağıda kaskonun neleri kapsadığını ve neden gerekli olduğunu bulabilirsiniz.
Kasko nedir?
Kasko, aracın kendisine gelen zararları teminat altına alan bir araç sigortasıdır. Poliçede yer alan risklerden biri gerçekleştiğinde sigorta şirketi, poliçe koşulları çerçevesinde aracın onarım masrafını veya aracın tamamen kullanılamaz hâle gelmesi ya da çalınması durumunda poliçede belirlenen değeri öder.
Kasko yaptırmak yasal bir zorunluluk değildir. Ancak araç kredi veya senetle alınıyorsa finansman kurumu, borç süresince aracın kaskolu olmasını şart koşar.
Kasko ile trafik sigortası arasındaki fark
İki sigorta sıkça karıştırılır, oysa korudukları taraf farklıdır:
- Zorunlu trafik sigortası: Kanunen her araçta bulunması gerekir. Kusurlu olduğunuz bir kazada karşı tarafın aracında ve kişilerinde oluşan zararları, poliçedeki limitler dahilinde karşılar. Kendi aracınızdaki hasarı karşılamaz.
- Kasko: İsteğe bağlıdır ve kendi aracınızdaki hasarı karşılar. Kusurlu olsanız da olmasanız da poliçe kapsamındaki zararlar için devreye girer.
Bu yüzden yalnızca trafik sigortası olan bir araçta, kendi kusurunuzla yaptığınız bir kazada aracınızın onarım masrafını kendiniz ödersiniz.
Kaskonun sağladığı temel güvenceler
Teminatlar sigorta şirketine ve poliçe türüne göre değişse de kasko poliçelerinde genellikle şu güvenceler bulunur:
- Çarpma ve çarpışma sonucu oluşan hasarlar
- Aracın veya parçalarının çalınması ya da çalınmaya teşebbüs
- Yanma ve infilak
- Kötü niyetli kişilerin araca verdiği zararlar
- Sel, su baskını, dolu, deprem gibi doğal afetler (bazıları ek teminat olarak sunulur)
- Cam kırılması ve far, ayna gibi küçük parçaların onarımı
Bunlara ek olarak pek çok poliçede yol yardımı, çekici hizmeti, ikame araç, ihtiyari mali mesuliyet (trafik sigortası limitlerini aşan zararlar için), ferdi kaza ve hukuksal koruma gibi ek teminatlar da yer alır.
Kasko neden gerekli?
Yüksek onarım masraflarına karşı koruma
Günümüzde yedek parça ve işçilik maliyetleri, küçük bir kazada bile önemli tutarlara ulaşabilir. Kasko bu masrafları üstlenerek bütçenizin beklenmedik bir yükle sarsılmasını önler.
Kusurlu olduğunuz kazalarda güvence
Kazada kusurlu olan taraf sizseniz karşı tarafın sigortasından tazminat alamazsınız. Kasko, bu durumda kendi aracınızın onarımını karşılayan tek güvencedir.
Çalınma ve doğal afet riski
Aracın çalınması veya sel, deprem gibi bir afette zarar görmesi, kasko yoksa tamamen sizin üzerinizde kalan bir kayıptır. Kasko bu riskleri de poliçe koşulları çerçevesinde karşılar.
Kredili ve senetli alımlarda zorunluluk
Taşıt kredisiyle veya senetle araç alırken araç, borç kapanana kadar teminat niteliğindedir. Finansman kurumları bu yüzden kasko yaptırılmasını şart koşar. Ünsan Otomotiv'de de senetle ve kredili alımlarda kasko ve kredi koruma sigortası zorunludur.
Kasko türleri
Kasko poliçeleri kapsamlarına göre farklı adlarla sunulur:
- Dar kasko: Çalınma, yanma gibi temel riskleri kapsayan, daha sınırlı ve daha uygun maliyetli poliçelerdir.
- Genişletilmiş kasko: Temel teminatlara ek olarak çarpma, çarpışma, doğal afet ve yardım hizmetlerini içerir.
- Tam kasko: En geniş kapsamlı seçenektir; ek teminatlar ve hizmetlerle daha kapsamlı koruma sağlar.
Aracınızı ağırlıklı olarak yoğun trafikte kullanıyor, sık seyahat ediyor ya da aracınızı açık otoparkta bırakıyorsanız geniş kapsamlı bir poliçe daha uygun olabilir.
Kasko maliyetini düşürmenin yolları
- Teklifleri karşılaştırın: Aynı araç için farklı sigorta şirketlerinin fiyatları ve teminatları farklılık gösterebilir.
- Gereksiz ek teminatları ayıklayın: İhtiyaç duymadığınız hizmetleri çıkararak primi düşürebilirsiniz.
- Muafiyetli poliçeyi değerlendirin: Hasarın belirli bir kısmını üstlenmeyi kabul ettiğiniz muafiyetli poliçeler daha uygun fiyatlı olabilir.
- Hasarsızlık indiriminizi koruyun: Küçük hasarlarda dosya açmamak, sonraki yıl primlerinde indirim sağlar.
Primi düşürürken kapsamı aşırı daraltmamaya dikkat edin; asıl amaç, ihtiyaç anında gerçekten işe yarayan bir güvenceye sahip olmaktır.
Özet
Kasko, kendi aracınızdaki hasarı karşılayan ve trafik sigortasının boşluğunu dolduran bir güvencedir. Kaza, çalınma ve doğal afet gibi risklere karşı bütçenizi korur; kredili veya senetli alımlarda ise zorunludur. Ünsan Otomotiv, 20'den fazla sigorta acenteliğiyle kasko ve trafik sigortası işlemlerinizde size destek olur. Ayrıntılı bilgi için bize ulaşabilirsiniz.